أثر الصراع في الشرق الأوسط على سلسلة التوريد الكيميائية العالمية، مما أدى إلى اتساع الفجوة بين العرض والطلب على الميثانول وكربونات السترونتيوم، مما يسلط الضوء على فرص الاستبدال المحلي.
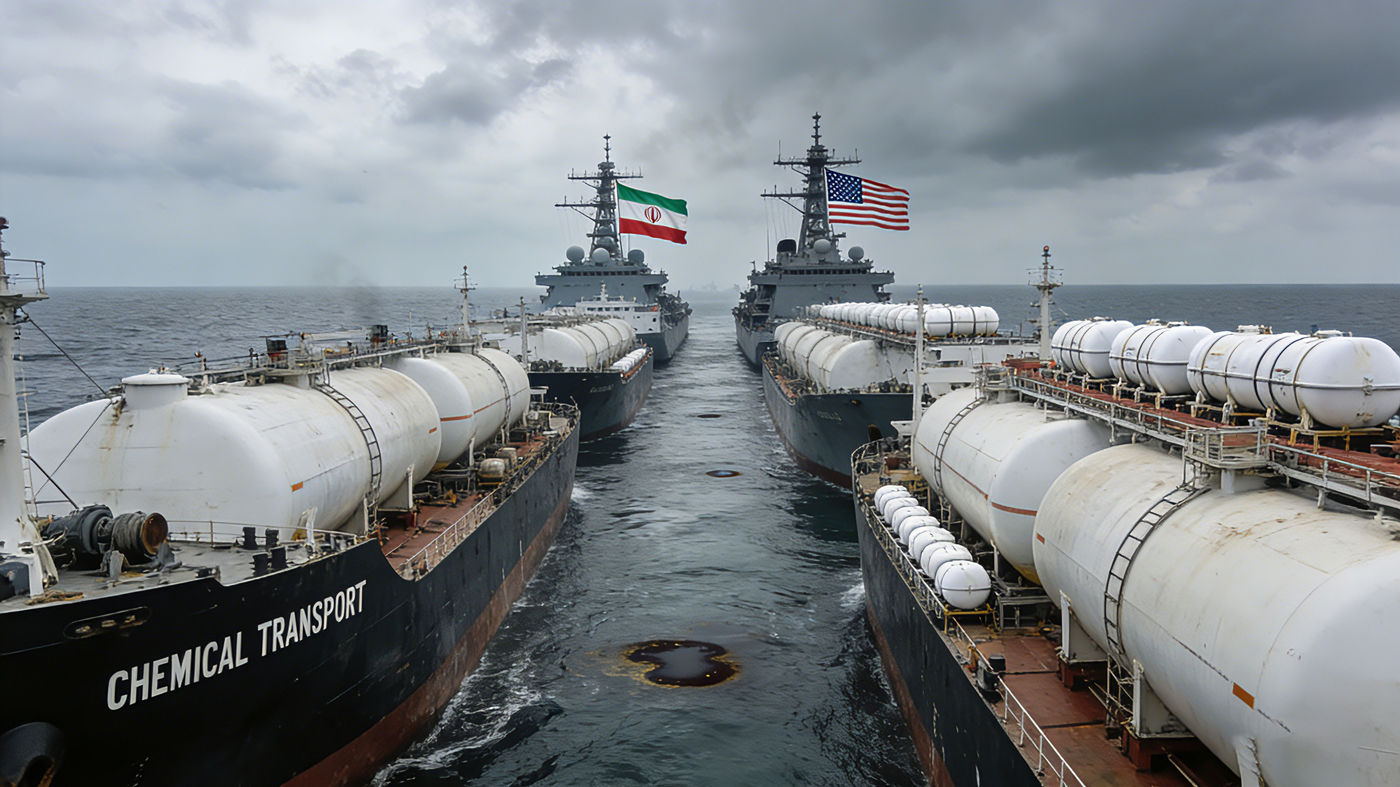
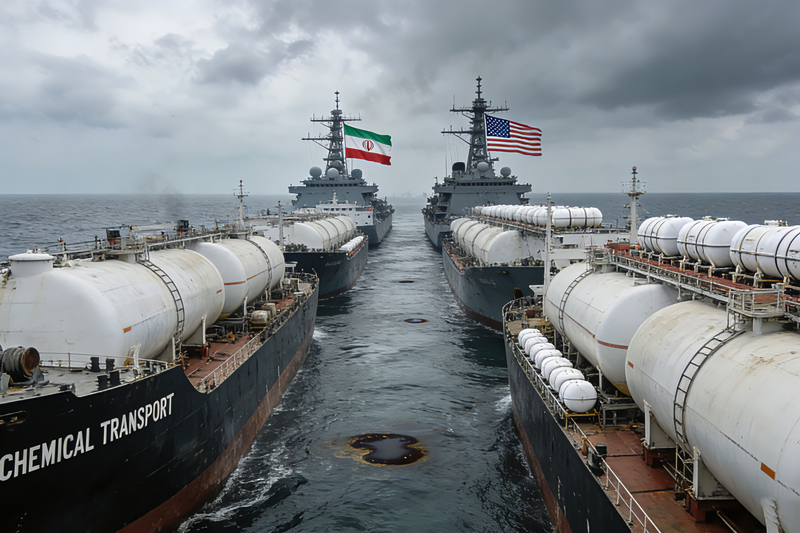
في نهاية فبراير 2026، تصاعد الصراع بين الولايات المتحدة وإسرائيل وإيران، وأعلنت إيران إغلاق مضيق هرمز (وهو ممر ملاحي لأكثر من 60% من المواد الكيميائية الخام العالمية)، مما تسبب في اضطرابات حادة في سلسلة الإمداد الكيميائي العالمية. وباعتبارها ثاني أكبر منتج للميثانول في العالم (بنسبة 9.2% من الطاقة الإنتاجية العالمية) وأكبر مُصدِّر لحجر اللازورد (بنسبة 32.1% من الاحتياطيات العالمية)، فإن مرافق الإنتاج وقنوات التصدير الإيرانية مغلقة، مما يؤدي مباشرة إلى انقطاع إمدادات مواد كيميائية أساسية مثل الميثانول واللازورد واليوريا. وبصفتها المستورد الرئيسي للمواد الكيميائية الإيرانية، تعتمد الصين على إيران في 55% إلى 60% من واردات الميثانول و60% إلى 70% من واردات اللازورد. وعلى المدى القريب، من المتوقع أن ترتفع أسعار المواد الخام ذات الصلة بنسبة 20% إلى 30%، وقد بدأ بعض التجار بالفعل في تكديس المخزونات.
يُستخدم الميثانول، كمادة خام كيميائية أساسية، على نطاق واسع في مجالات مثل البلاستيك والطلاءات والطاقة المتجددة. وسيؤثر نقص إمداداته بشكل مباشر على سلاسل التوريد الصناعية اللاحقة. أما اللازورد، باعتباره المادة الخام الأساسية لكربونات السترونتيوم، فهو مادة رئيسية في الصناعات المتطورة مثل محركات المغناطيس الدائم والسيراميك الإلكتروني. وتمثل الطاقة الإنتاجية الصينية لكربونات السترونتيوم 65% من إجمالي الإنتاج العالمي، إلا أن اعتمادها على المواد الخام المستوردة يُبرز ضعفها. وقد أتاح هذا الوضع فرصًا كبيرة للشركات الرائدة في مجال الإنتاج المحلي لاستبدال منتجاتها المحلية. فقد تلقت كبرى شركات إنتاج الميثانول المحلية، التي تبلغ طاقتها الإنتاجية السنوية 5.9 مليون طن، عددًا كبيرًا من طلبات الاستبدال، كما سارعت شركات تعدين اللازورد في شينجيانغ وشاندونغ وغيرها من المناطق إلى توسيع إنتاجها. أما بالنسبة لشركات التجارة الخارجية، فمن الضروري تعديل هيكل سلاسل التوريد الخاصة بها بسرعة: من جهة، إقامة تعاون طويل الأمد مع الشركات الرائدة في مجال الإنتاج المحلي لضمان إمداد مستقر بالمواد الخام؛ من جهة أخرى، يمكن أن يؤدي ذلك إلى توسيع قنوات الاستيراد البديلة، مثل جنوب شرق آسيا وأمريكا الجنوبية، مما يقلل من مخاطر الاعتماد على مصدر واحد. وفي الوقت نفسه، تتطلب تقلبات الأسعار الناجمة عن النزاعات الجيوسياسية من الشركات تحسين آليات التسعير لديها، واستخدام أساليب مثل "اتفاقيات التقييد" و"التسعير المتدرج" للتحوط من ضغوط التكاليف المتزايدة.
في نهاية فبراير 2026، تصاعد الصراع بين الولايات المتحدة وإسرائيل وإيران، وأعلنت إيران إغلاق مضيق هرمز (وهو ممر ملاحي لأكثر من 60% من المواد الكيميائية الخام العالمية)، مما تسبب في اضطرابات حادة في سلسلة الإمداد الكيميائي العالمية. وباعتبارها ثاني أكبر منتج للميثانول في العالم (بنسبة 9.2% من الطاقة الإنتاجية العالمية) وأكبر مُصدِّر لحجر اللازورد (بنسبة 32.1% من الاحتياطيات العالمية)، فإن مرافق الإنتاج وقنوات التصدير الإيرانية مغلقة، مما يؤدي مباشرة إلى انقطاع إمدادات مواد كيميائية أساسية مثل الميثانول واللازورد واليوريا. وبصفتها المستورد الرئيسي للمواد الكيميائية الإيرانية، تعتمد الصين على إيران في 55% إلى 60% من واردات الميثانول و60% إلى 70% من واردات اللازورد. وعلى المدى القريب، من المتوقع أن ترتفع أسعار المواد الخام ذات الصلة بنسبة 20% إلى 30%، وقد بدأ بعض التجار بالفعل في تكديس المخزونات.